Accueil / Calculateur
Combien coûterait ta protection?
Quatre questions, et tu vois ton estimé mensuel tout de suite. Aucune coordonnée demandée pour voir ton prix, et rien n'est transmis tant que tu n'envoies pas le formulaire.
Tes informations
Étape 1 de 2Non-fumeur : aucun produit du tabac, cannabis fumé ou vapotage depuis 12 mois.
À deux, une seule police conjointe vous protège tous les deux et coûte généralement moins cher que deux contrats séparés.
Le montant qu'il te reste à rembourser, pas la valeur de la maison.
Ton estimé
Étape 2 de 2Pourquoi cette différence?
Décroissante à 50 % : conçue pour suivre une hypothèque. Le capital suit la baisse de ton solde et diminue jusqu'à la moitié du montant de départ. Prime plus basse, garantie pour tout le terme.
Nivelée : pour laisser un montant au-delà de l'hypothèque. Le capital ne diminue jamais : ton solde baisse, la protection reste au maximum, et la prime est plus élevée en conséquence.
Compare avec ta protection actuelle
Le montant tel qu'il apparaît sur ton relevé, et la fréquence à laquelle il est prélevé. Facultatif.
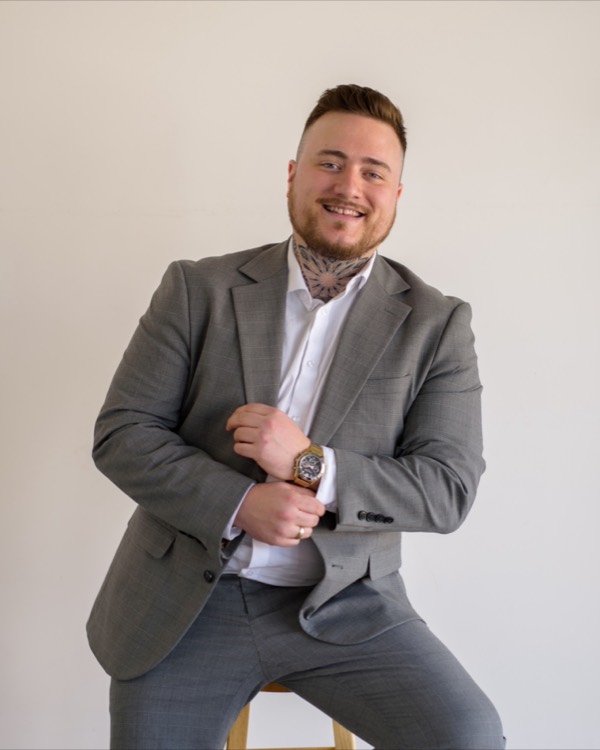 Maxime Patry
Conseiller en sécurité financière
Vérifier mon inscription
Ce que ta protection devient avec le temps.
Avec le profil que tu viens d'entrer : l'assurance prêt suit généralement ton solde jusqu'à zéro, et s'arrête souvent à un âge limite. Compare-la avec la protection que tu as choisie plus haut.
| Dans | Âge | Assurance prêt | À ton nom |
|---|
Illustration : paiements mensuels constants, assurance prêt qui suit le solde (le cas de la plupart des contrats, pas de tous).
C'est reçu.
Choisis un moment qui te convient, on regarde ton dossier ensemble.
Si aucun moment ne fait ton affaire, réponds simplement au message que tu vas recevoir.
Avant de me laisser tes coordonnées
Le prix affiché, c'est le vrai prix?
C'est le tarif de iA Groupe financier en vigueur, calculé sur ton âge, ton sexe, ton statut tabagique, le montant et la durée que tu as entrés. Ce n'est ni une moyenne ni un prix d'appel. Le tarif définitif est confirmé à la souscription, une fois le questionnaire rempli et le dossier accepté par l'assureur.
Est-ce que je suis obligé d'acheter quelque chose?
Non. Tu peux utiliser le calculateur, demander ton tarif exact, poser toutes tes questions et décider que non. Il n'y a aucun engagement à aucune étape.
Est-ce que ça me coûte quelque chose de te parler?
Non. Je suis rémunéré par l'assureur au moment où un contrat entre en vigueur, jamais par toi. Que tu ailles de l'avant ou non, la discussion ne t'est pas facturée.
Pourquoi te laisser mes coordonnées si j'ai déjà le prix?
Pour trois choses que le calculateur ne peut pas faire : confirmer ton tarif réel par écrit, vérifier ton admissibilité dans ta situation précise, et répondre à tes questions. Les réponses que tu entres plus haut restent dans ton navigateur : rien ne m'est transmis tant que tu n'envoies pas le formulaire.
Maxime Patry, conseiller en sécurité financière
Avis important. Cet outil est une simulation fournie à titre indicatif seulement. Les montants affichés ne sont pas garantis, ne constituent ni une offre, ni un contrat, ni une proposition d'assurance, et reposent sur des hypothèses sujettes à changement sans préavis. Le tarif réel est établi à la souscription selon les réponses au questionnaire, les exigences médicales et financières applicables et l'acceptation de l'assureur. Un estimé n'est pas une recommandation : la protection qui te convient est déterminée après une analyse de tes besoins financiers.